Polymarket-verotus 2026

Artikkelissa käymme läpi Polymarket-verotuksen perusteet. Ohjeistamme myös miten hoidat verotuksen helposti ja nopeasti Kryptoverotus.fi-laskurin avulla.
Mikä on Polymarket?
Polymarket on suosittu ennustusmarkkina, jossa käyttäjät voivat käydä kauppaa ja asettaa vetoja maailman tapahtumista hajautetusti lohkoketjussa. Alusta toimii Ethereum-ekosysteemissä, ja se mahdollistaa erilaisten tapahtumien ennustamisen ja tuloksiin perustuvan voiton saamisen kryptovaluuttoina.
Miten Polymarket-voittoja verotetaan?
Ennustusmarkkinoiden verotus on hieman harmaalla alueella eikä sitä ole vielä vakinaistettu. Muun muassa Yhdysvalloissa kiistellään jatkuvasti ennustusmarkkinoiden asemasta – ovatko ne vedolyöntialustoja vai johdannaismarkkinoita.
Vaihtoehto 1: Vedonlyöntialusta
Vedonlyöntialustana Polymarket on muualla kuin EU/ETA-alueella toimeenpantu vedonlyönti- ja veikkausalusta. Tämän takia Polymarket-voittoihin ei sovelleta arpajaislajin mukaista verottomuutta.
Verottaja kertoo seuraavasti vedonlyönnistä ja veikkaamisesta muualla kuin EU/ETA-alueella:
"Vedonlyönnistä ja veikkaamisesta saatuja, osittain sattumaan perustuvia tuloja ja niihin kohdistuvia menoja taas käsitellään verotuksessa veto- ja veikkauskohtaisesti. Vedonlyönnistä ja veikkaamisesta saatuja tuloja ja niihin kohdistuvia menoja ei voida tarkastella vuositasolla, koska jokainen vedonlyönti ja veikkaus on yksittäinen tapahtuma eikä hävityllä panoksella siten ole vaikutusta voitonsaantimahdollisuuteen seuraavassa vedonlyönnissä tai veikkauksessa.
...
Yksittäiseen voitolliseen vetoon tai veikkaukseen kohdistuva panos voidaan vähentää kyseisestä pelistä saadun tulon hankkimisesta johtuneena tulonhankkimismenona TVL 29 §:n perusteella. Sen sijaan tappiollisiin vetoihin tai veikkauksiin kohdistuvia panoksia ei voida TVL 29 §:n systematiikan mukaan kohdentaa voitollisten vetojen ja veikkausten tuottamaan tuloon eikä vähentää tulonhankkimismenoina. Kyseiset menot ovat kokonaisuudessaan TVL 31 §:n 4. momentissa tarkoitettuja vähennyskelvottomia elantomenoja. Tuloverolaissa ei ole menetysten vähennyskelpoisuutta koskevaa säännöstä, joten tappiollisiin vetoihin tai veikkauksiin kohdistuvia panoksia ei siten voida vähentää myöskään menetyksenä.
Lähde: Verottajan ohje
Mitä jos en nosta Polymarket-voittoja pankkitililleni?
Tulot ovat veronalaisia riippumatta siitä, nostetaanko ne suomalaiselle vai ulkomaiselle pankkitilille tai jätetäänkö ne pelitilille.
"Tulot ovat veronalaisia riippumatta siitä, maksetaanko ne suomalaiselle vai ulkomaiselle pankkitilille. Tulo on verotettavaa tuloa myös silloin, jos verovelvollinen voi sen halutessaan nostaa, siirtää pelitililtä pankkitilille tai muuttaa käteiseksi. Tulo on veronalaista, vaikka verovelvollinen ei nostaisikaan saamaansa voittoa vaan käyttäisi sen uuteen peliin. Tulon verotusta ei siis voi myöskään lykätä jättämällä varat pelitilille.
Lähde: Verottajan ohje
Vaihtoehto 2: Johdannaismarkkina
Mikäli ennustusmarkkinat ovat johdannaismarkkinoita, verotetaan ne seuraten johdannaisten verotusta.
Johdannaisissa tappioiden vähennyskelpoisuus riippuu johdannaistuotteesta ja siitä, onko kyseinen markkina säännelty ETA-valtiossa tai ETA-valtioiden rinnastettavassa valtiossa.
Lue lisää johdannaisten verotuksesta täältä.
Polymarket ei ole kirjoitushetkellä listattuna säänneltyjen markkinoiden joukossa, jolloin verohallinnon ohjeistusten mukaan tappiot eivät ole vähennyskelpoisia henkilöverotuksessa.
Vaihtoehto 3: Jokin muu
Kun jokin ei ole suoraan laissa säädettyä, sen käsittely on tulkinnanvaraista. Omaan tilanteeseesi voit hakea sitovaa tulkintaa Verohallinnolta ennakkoratkaisulla.
On myös mahdollista, että ennustusmarkkinoiden vakiintumisen myötä niiden verotusta säädetään suoraan laissa, jolloin verokäytännöt selkiytyvät. Verohallinto saattaa myös päivittää ohjeistuksensa ennustusmarkkinoiden verotuksesta. Tilannetta kannattaa seurata huolellisesti ja tarkistaa oma tilanne aina suoraan Verohallinnolta.
Voiko Polymarketista kertyä verovelkaa vaikka teen tappiota?
Kyllä. Mikäli Polymarket katsotaan vedonlyöntialustaksi tai ei säännellyksi johdannaismarkkinaksi, voi sinulle kertyä verovelkaa vaikka teet tappiota.
Tämä johtuu siitä, että voitolliset vedot katsotaan verotettavana tulona eikä tappiot ole näissä tapauksissa verovähennyskelpoisia henkilöverotuksessa.
Polymarket on luonteeltaan hyvin riskialtis, jonka lisäksi tämä verokohtelu lisäksi huonontaa käyttäjän mahdollisuuksia nettovoittoihin merkittävästi.
Ilmoittaako Polymarket verottajalle?
Polymarket ei hoida veroilmoitusta puolestasi. Veroilmoitus on tehtävä itse.
Verohallinnolla saattaa kuitenkin olla pääsy Polymarket tulotietoihisi.
Vuonna 2026 voimaan astuu uusi EU:n laajuinen DAC8-direktiivi. Direktiivin seurauksena kaikkien euroopassa toimivien kryptopalvelujen tulee ilmoittaa kryptotuloistasi verottajalle. Direktiivi ei poista ilmoitusvelvollisuuttasi, mutta helpottaa verohallinnon suorittamaa seulontaa huomattavasti.
Miten Polymarket-verotus toimii käytännössä?
Kryptojen käyttäminen luo verotettavia tapahtumia. Myös Polymarket-tapahtumat on huomioitava verotuksessa.
Verotettaviin kryptotapahtumiin luetaan mm. louhinta, staking, kryptojen väliset vaihdot, kryptojen vaihto FIAT-valuuttaan (esim. euroksi), airdropit ja muut kryptoina saadut palkkiot.
Verotettavista tapahtumista lasketaan seuraavaksi tulot eri tulolajeille. Yleisimmät kryptojen tulolajit ovat pääomatulo luovutusvoiton ja muun pääomatulon muodossa, sekä ansiotulo.
Lopuksi laskelmien perusteella tehdään veroilmoitus. Vuoden 2026 verotettavat tapahtumat ilmoitetaan viimeistään keväällä 2027.
- Kerää Polymarket-tapahtumat
- Laske verotettavat tulot tapahtumien perusteella
- Ilmoita tulot verottajalle
Miten saan Polymarket-tapahtumahistorian verotukseen?
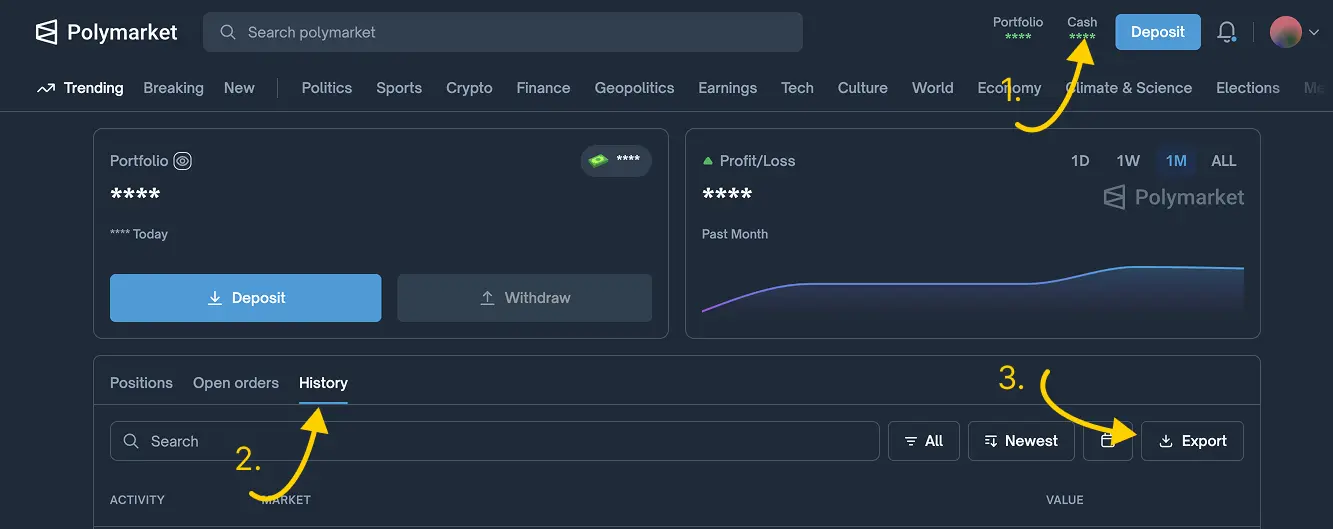
- Avaa Polymarket ja klikkaa Cash yläpalkista, tai siirry sivulle suoraan tästä
- Valitse History-välilehti
- Klikkaa Export-nappia
Polymarketin verotusohjeet ovat hieman harmaalla alueella eikä niitä ole vielä vakinaistettu. Suosittelemme tarkistamaan oman tilanteesi suoraan Verohallinnolta. Ennakkoratkaisulla saat varmuutta omaan verotukseesi.
Kryptoverotuksen automaattinen kategorisointi kategorisoi voitolliset vedot ansiotulona ja tappiolliset vedot menetyksenä. Voit itse muuttaa tapahtumien kategorioita joukkomuokkauksella.
Miten lataan Polymarket CSV:n Kryptoverotukseen?
- Valitse Polymarket
- Pudota lataamasi CSV-tiedosto Kryptoverotukseen
- Valmista! Voit nyt lisätä tapahtumia muista palveluista tai jatkaa verojen laskentaan
- Kun laskelmat on luotu Kryptoverotus.fi ohjeistaa sinua veroilmoituksen täytössä